

Gestion
Auto-entrepreneur du bâtiment : franchise de TVA et seuils
Pas de TVA sur vos factures, mais des seuils à surveiller. Comment fonctionne la franchise en base, que faire en cas de dépassement et quoi écrire sur vos documents.

Lorsqu'on s'installe en micro-entreprise dans le bâtiment, une des premières bonnes nouvelles est de ne pas avoir à facturer la TVA. C'est la franchise en base. Mais elle a des limites : des seuils de chiffre d'affaires à surveiller, des mentions à écrire sur vos documents, et des conséquences quand on dépasse. Voici les grandes lignes, pour éviter les mauvaises surprises en cours d'année.
Les seuils et les règles fiscales évoluent régulièrement. Les chiffres ci-dessous sont à confirmer sur impots.gouv.fr ou service-public.fr avant de prendre une décision.
Ce que signifie la franchise en base
Ce que vous ne facturez pas, ce que vous ne déduisez pas
Avec la franchise en base de TVA, vous ne facturez pas de TVA à vos clients et vous ne la reversez pas à l'État. En contrepartie, vous ne pouvez pas déduire la TVA payée sur vos achats : le prix du matériel, de l'outillage ou du carburant reste, pour vous, un coût toutes taxes comprises.
Un effet différent selon le client
Pour un client particulier, c'est souvent un avantage commercial : à prix hors taxe égal, votre devis est inférieur à celui d'une entreprise qui facture la TVA. Pour un client professionnel qui récupère la TVA, l'effet est neutre.

Les seuils à surveiller et le dépassement
Quels seuils surveiller ?
Les seuils dépendent de la nature de l'activité. À la date de rédaction, on retient en général :
- activités de vente de marchandises et de fourniture de logement : un seuil de 85 000 € de chiffre d'affaires annuel ;
- prestations de services : un seuil de 37 500 €.
Un artisan du bâtiment fournit surtout des prestations de services, même quand il achète lui-même ses matériaux pour le chantier. Si vous avez une activité mixte, vérifiez comment vos recettes se répartissent : la règle précise est détaillée sur impots.gouv.fr.
Il existe aussi des seuils majorés (un peu supérieurs) qui permettent de rester en franchise l'année suivante un dépassement limité. Ils jouent un rôle important lors d'une année de croissance.
Un projet de réforme de ces seuils a été discuté au niveau national. Il a été suspendu puis modifié : ne vous fiez pas à un article de blog, y compris celui-ci, mais à la page officielle du jour.
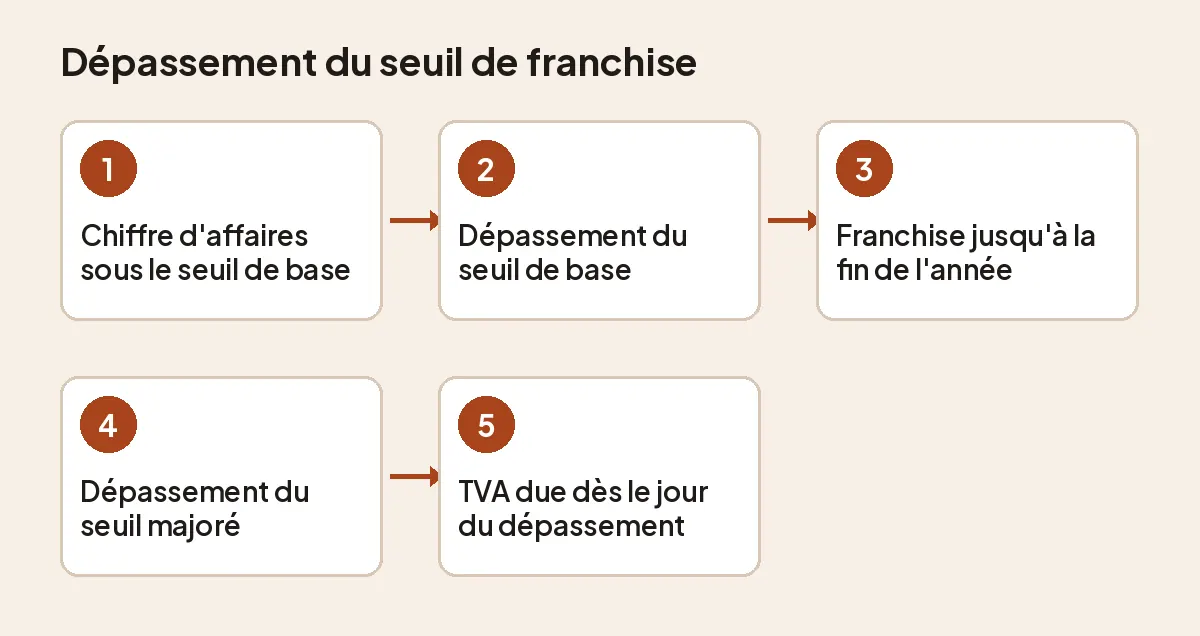
Que se passe-t-il en cas de dépassement ?
Deux situations différentes, qu'il faut distinguer :
- Vous dépassez le seuil de base mais restez sous le seuil majoré : vous restez en franchise jusqu'à la fin de l'année en cours, et en principe encore l'année suivante, si votre chiffre d'affaires de l'année précédente reste sous le seuil de base.
- Vous dépassez le seuil majoré : vous devenez redevable de la TVA dès le jour du dépassement. À partir de la facture qui fait franchir ce seuil, vous facturez la TVA.
Suivre son chiffre d'affaires mois après mois
Les mentions sur vos devis et factures
La mention de franchise
En franchise, vos documents ne comportent ni taux de TVA, ni montant de TVA, ni TTC distinct. Ils indiquent la mention « TVA non applicable, article 293 B du CGI ». Cette mention figure sur le devis comme sur la facture.
Le reste des mentions habituelles continue de s'appliquer : identité, numéro de facture, date, désignation des prestations, conditions de paiement. Reportez-vous à notre article sur les mentions obligatoires d'une facture pour la liste complète.
Le client qui demande une facture avec TVA
Certains clients professionnels demandent une facture avec TVA. Si vous êtes en franchise, vous ne pouvez pas en faire apparaître, même pour leur faire plaisir. Une TVA facturée à tort devient exigible.
Renoncer à la franchise, sans tout mélanger
L'option pour la TVA
Vous pouvez choisir de renoncer à la franchise et d'opter pour la TVA, même sous les seuils. C'est intéressant quand vous avez de gros achats de matériel : vous récupérez la TVA qu'ils contiennent. Cette option engage pour une durée minimale et suppose une démarche auprès du service des impôts : demandez conseil à votre comptable avant de vous lancer.
Franchise de TVA et micro-entreprise : deux régimes distincts
La franchise de TVA et le régime de la micro-entreprise sont deux choses distinctes. Les cotisations sociales, l'impôt sur le revenu et la TVA obéissent à des règles et à des seuils différents. Le plafond de chiffre d'affaires de la micro-entreprise n'est pas celui de la franchise de TVA. Pour les seuils de la micro-entreprise, consultez la fiche officielle de service-public.fr.

Se simplifier le suivi au quotidien
Trois habitudes qui évitent les soucis
Trois habitudes évitent la plupart des soucis :
- un suivi mensuel du chiffre d'affaires par rapport au seuil qui vous concerne ;
- un modèle de devis et de facture qui porte la mention de franchise, sans ligne de TVA ;
- une alerte à 80 % du seuil pour anticiper le passage à la TVA : devis ajustés, trésorerie préparée, comptable prévenu.
Une année de croissance : le scénario à anticiper
Le cas qui piège le plus souvent est celui de l'artisan dont l'activité décolle en cours d'année. Tant que le chiffre d'affaires reste sous le seuil de base, rien ne change. Dès qu'il s'en approche, trois questions se posent : vos clients sont-ils des particuliers, qui paieront la TVA en plus, ou des professionnels, qui la récupèrent ? Vos prix actuels peuvent-ils absorber la TVA sans perdre de commandes ? Votre comptable est-il prévenu ? Y répondre avant le dépassement permet de modifier vos modèles de devis et de factures sans précipitation, au lieu de le faire en urgence le jour où le seuil est franchi.
Les documents à garder sous la main
En cas de contrôle ou de question de votre comptable, gardez au même endroit vos devis signés, vos factures numérotées dans l'ordre et un récapitulatif de vos encaissements par mois. Ce sont ces pièces qui permettent de dater un dépassement de seuil sans reconstituer l'année de mémoire. Elles servent aussi à répondre à un client qui s'étonne de ne pas voir de TVA : vous montrez la mention de franchise et la règle qui la justifie, sans improviser.
Ce que fait Atelibox
Dans Atelibox, la phase de test fonctionne sans TVA, ce qui correspond au cas d'une franchise. Si vous passez un jour à la TVA, vos prochains documents suivront ; ceux déjà émis restent figés. Pour la relation avec vos clients, notre article sur la marge d'un artisan montre comment intégrer la TVA non récupérable à vos prix.
Cet article est une information générale. Votre situation (activité mixte, plusieurs entreprises, option pour la TVA) peut changer la règle : demandez l'avis de votre comptable ou du service des impôts des entreprises.